Lening met onderpand: wat is het en waar moet u op letten?
Een lening met onderpand is een krediet waarvoor u een waardevol bezit als waarborg aanbiedt. Dat bezit kan bijvoorbeeld een woning zijn. Als u de lening niet volgens de afspraken terugbetaalt, kan de kredietgever onder bepaalde voorwaarden aanspraak maken op het onderpand. Dat kan extra zekerheid bieden aan de kredietgever, maar brengt ook risico’s mee voor u als kredietnemer.
Hier leest u hoe een lening met onderpand werkt, welke vormen er bestaan en welke aandachtspunten belangrijk zijn voordat u een overeenkomst sluit.
Wat betekent ‘onderpand’?
Een onderpand is een bezit dat dient als zekerheid voor een lening. De kredietgever krijgt daarmee een juridisch recht op dat bezit volgens de afspraken in het contract. Het betekent niet noodzakelijk dat u het bezit meteen moet afgeven of er niet langer gebruik van mag maken. De precieze gevolgen hangen af van het soort onderpand en de overeenkomst.
Betaalt u de lening niet terug, dan kan de kredietgever stappen ondernemen om de schuld te innen. In sommige gevallen kan dat uiteindelijk leiden tot de verkoop van het onderpand. De procedure en uw rechten hangen af van de kredietvorm, de contractvoorwaarden en de toepasselijke wetgeving.
Welke vormen van onderpand komen voor?
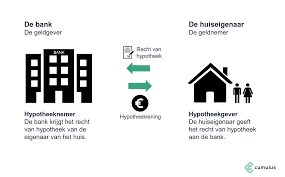
De meest voorkomende vorm van lenen met een waarborg is een krediet met een woning als zekerheid. Een hypotheek kan bijvoorbeeld dienen als waarborg voor een woonkrediet. Ook bij bepaalde andere kredietvormen kan vastgoed als zekerheid worden gevraagd.
Afhankelijk van de kredietgever en het product kunnen andere waardevolle bezittingen als waarborg worden voorgesteld, zoals een voertuig of beleggingen. Dat is niet bij elke kredietgever mogelijk. Vraag daarom steeds na welk bezit precies als onderpand geldt, hoe de waarde wordt bepaald en wat er gebeurt als u niet tijdig betaalt.
Hoe werkt een lening met onderpand?
- De aanvraag: u bezorgt informatie over uw inkomen, vaste uitgaven, bestaande kredieten en het voorgestelde onderpand.
- De beoordeling: de kredietgever onderzoekt uw terugbetalingscapaciteit en kan de waarde van het onderpand laten schatten.
- De voorwaarden: u krijgt informatie over onder meer het bedrag, de rentevoet, de looptijd, de kosten en de waarborg.
- De overeenkomst: bij bepaalde waarborgen, zoals een hypotheek op vastgoed, zijn formele stappen nodig. De precieze procedure en kosten verschillen per dossier.
- De terugbetaling: u betaalt de lening af volgens het afgesproken schema. Bij betalingsproblemen kan de kredietgever maatregelen nemen die gevolgen hebben voor het onderpand.
Mogelijke voordelen
- Een onderpand kan de kredietgever extra zekerheid bieden.
- Afhankelijk van uw situatie en het kredietproduct kunnen de rentevoet, het leenbedrag of de looptijd anders zijn dan bij een lening zonder onderpand.
- Een krediet met onderpand kan geschikt zijn voor bepaalde grotere financieringsbehoeften.
Dit zijn geen garanties. Een kredietgever beoordeelt elke aanvraag afzonderlijk en houdt rekening met uw financiële situatie, de waarde van het onderpand en de voorwaarden van het product.
Risico’s en aandachtspunten
Het belangrijkste risico is dat u het onderpand kunt verliezen als u uw betalingsverplichtingen niet nakomt. Bij vastgoed kan dat verstrekkende gevolgen hebben. Leen daarom niet meer dan u redelijkerwijs kunt terugbetalen, ook wanneer u een waardevol bezit als waarborg kunt aanbieden.
Let daarnaast op de totale kostprijs. Kijk niet alleen naar de rentevoet, maar ook naar eventuele dossierkosten, schattingskosten, notariskosten, kosten voor een waarborg en mogelijke kosten bij vervroegde terugbetaling. Vraag om een duidelijk overzicht van alle kosten en voorwaarden.
Ga ook na of de rente vast of variabel is, hoe lang de looptijd duurt en wat er gebeurt bij een betalingsachterstand. Lees de overeenkomst volledig en vraag uitleg over voorwaarden die u niet begrijpt. Laat u niet onder druk zetten om snel te tekenen.
Een lening met onderpand in België
In België moet een kredietgever uw kredietaanvraag beoordelen en rekening houden met uw terugbetalingsvermogen. Een onderpand vervangt die beoordeling niet en betekent dus niet automatisch dat uw aanvraag wordt goedgekeurd.
Bij een hypotheek op vastgoed kunnen formele en juridische stappen nodig zijn, met bijkomende kosten. De voorwaarden verschillen naargelang het type krediet en de gekozen waarborg. Vergelijk daarom voorstellen zorgvuldig en controleer of de kredietgever en het kredietproduct aan de toepasselijke Belgische regels voldoen.
Is lenen met onderpand iets voor u?
Een lening met onderpand kan in bepaalde situaties een oplossing zijn, maar ze is niet zonder risico. Vergelijk ze met alternatieven zonder waarborg en bekijk of de maandelijkse afbetaling past binnen uw budget. Houd ook rekening met onverwachte uitgaven of een daling van uw inkomen.
Vraag vóór u beslist een volledige simulatie en alle contractuele informatie op. Zo kunt u de totale kostprijs, de gevolgen van wanbetaling en het risico voor uw bezit goed afwegen.
Deze informatie is algemeen en vervangt geen persoonlijk financieel of juridisch advies. De voorwaarden en gevolgen hangen af van uw situatie en van de kredietovereenkomst.
14 Veelgestelde Vragen Over Lenen Met Onderpand in België
- Kan ik geld lenen met mijn woning als onderpand?
- Kan ik geld lenen met onderpand?
- Waarom vraagt de bank een onderpand?
- Wat is een persoonlijke lening met onderpand?
- Hoe hoog mag een onderhandse lening zijn?
- Kan ik huis borg zetten voor lening?
- Wat is een lombardkrediet?
- Wat is een voorbeeld van een lening met onderpand?
- Wat betekent onderpand bij een lening?
- Wat betekent lening met onderpand?
- Kan ik geld lenen met huis als onderpand?
- Hoeveel hypotheek kan ik krijgen met onderpand?
- Wat kan als onderpand dienen?
- Hoeveel kan ik lenen met huis als onderpand?
Kan ik geld lenen met mijn woning als onderpand?
Ja, in België kunt u in bepaalde situaties geld lenen met uw woning als onderpand, bijvoorbeeld via een hypothecair krediet. De kredietgever beoordeelt daarbij zowel de waarde van de woning als uw inkomen, uitgaven en terugbetalingsvermogen. Houd er rekening mee dat u uw woning in gevaar brengt als u de afbetalingen niet nakomt: onder bepaalde voorwaarden kan ze verkocht worden om de openstaande schuld terug te betalen. Vraag daarom vooraf een duidelijk overzicht van de rente, alle bijkomende kosten en de gevolgen van betalingsproblemen, en leen alleen wat u comfortabel kunt terugbetalen.
Kan ik geld lenen met onderpand?
Ja, geld lenen met onderpand is mogelijk, afhankelijk van de kredietgever, het soort onderpand en uw financiële situatie. De kredietgever beoordeelt onder meer de waarde van het onderpand en uw vermogen om de lening terug te betalen. Houd er rekening mee dat u het onderpand kunt verliezen als u de afgesproken afbetalingen niet nakomt. Vergelijk daarom de totale kosten en voorwaarden zorgvuldig voordat u een lening afsluit.
Waarom vraagt de bank een onderpand?
De bank vraagt een onderpand om extra zekerheid te hebben dat de lening wordt terugbetaald. Als u de aflossingen niet meer kunt betalen, kan de bank volgens de overeenkomst en de wettelijke procedures proberen de schuld te recupereren via het onderpand. Een waarborg kan mee bepalen hoeveel u kunt lenen en tegen welke voorwaarden, maar ze garandeert geen goedkeuring: de bank beoordeelt ook uw inkomen, uitgaven en terugbetalingscapaciteit. Bespreek daarom vooraf wat er precies als onderpand geldt en welke gevolgen betalingsproblemen kunnen hebben.
Wat is een persoonlijke lening met onderpand?
Een persoonlijke lening met onderpand is een lening waarbij u een bezit, zoals een woning of voertuig, als waarborg geeft voor de terugbetaling. De kredietgever beoordeelt naast uw inkomen en terugbetalingscapaciteit ook de waarde van het onderpand. Welke bezittingen aanvaard worden en welke voorwaarden gelden, verschilt per kredietgever. Als u de afbetalingen niet nakomt, loopt u het risico het onderpand te verliezen. Bekijk daarom vooraf de totale kosten en lees de kredietovereenkomst zorgvuldig.
Hoe hoog mag een onderhandse lening zijn?
Voor een onderhandse lening tussen particulieren bestaat doorgaans geen vast wettelijk maximumbedrag: de uitlener en de lener spreken samen af hoeveel er wordt geleend, rekening houdend met de financiële draagkracht van beide partijen. Leg het bedrag, de eventuele rente, de looptijd en de terugbetalingsafspraken duidelijk vast in een ondertekende overeenkomst en bewaar bewijs van de betaling. Bij een groot bedrag of wanneer de lening deel uitmaakt van een professionele kredietactiviteit kunnen bijkomende regels gelden; vraag dan vooraf juridisch advies.
Kan ik huis borg zetten voor lening?
Ja, in België kunt u uw woning in bepaalde gevallen als waarborg voor een lening gebruiken, meestal via een hypotheek. De kredietgever beoordeelt daarbij uw terugbetalingsvermogen én de waarde van de woning; een huis als onderpand garandeert dus niet dat uw aanvraag wordt goedgekeurd. Houd er rekening mee dat u uw woning ernstig in gevaar kunt brengen als u de lening niet terugbetaalt. Vraag vooraf een duidelijk overzicht van de rente, alle bijkomende kosten en de gevolgen van betalingsproblemen, en laat u goed informeren voordat u een overeenkomst ondertekent.
Wat is een lombardkrediet?
Een lombardkrediet is een lening waarbij u roerende activa, zoals aandelen, obligaties of bepaalde beleggingsfondsen, in pand geeft als waarborg. Het geleende bedrag hangt doorgaans af van de waarde en het risico van die activa. U behoudt meestal het eigendom ervan, maar de kredietgever kan ze onder bepaalde voorwaarden verkopen als u uw betalingsverplichtingen niet nakomt. Omdat de waarde van beleggingen kan schommelen, kan de kredietgever ook bijkomende waarborgen vragen of het krediet beperken. Laat u vooraf goed informeren over de rente, kosten en voorwaarden.
Wat is een voorbeeld van een lening met onderpand?
Een woonkrediet met een hypotheek op uw woning is een bekend voorbeeld van een lening met onderpand. De woning dient dan als waarborg voor de terugbetaling. Betaalt u de lening niet volgens de afspraken terug, dan kan de kredietgever onder bepaalde voorwaarden stappen ondernemen die uiteindelijk tot de verkoop van de woning kunnen leiden. De precieze voorwaarden en gevolgen staan in de kredietovereenkomst.
Wat betekent onderpand bij een lening?
Onderpand bij een lening is een bezit dat u als waarborg geeft voor de terugbetaling, bijvoorbeeld een woning, voertuig of belegging. De kredietgever krijgt daardoor extra zekerheid, maar u loopt het risico het onderpand te verliezen als u de lening niet volgens de afspraken terugbetaalt. Welke bezittingen als onderpand kunnen dienen en wat de gevolgen precies zijn, hangt af van het krediet en de overeenkomst.
Wat betekent lening met onderpand?
Een lening met onderpand is een krediet waarbij u een waardevol bezit, zoals een woning, als waarborg geeft aan de kredietgever. U blijft het doorgaans gebruiken zolang u de lening correct afbetaalt. Als u uw betalingsverplichtingen niet nakomt, kan de kredietgever onder de voorwaarden van de overeenkomst stappen ondernemen om de schuld te innen. In bepaalde gevallen kan dat betekenen dat het onderpand wordt verkocht. Het is dus belangrijk om vooraf goed na te gaan welke risico’s en kosten aan de lening verbonden zijn.
Kan ik geld lenen met huis als onderpand?
Ja, in België kunt u in bepaalde gevallen geld lenen met uw huis als onderpand, bijvoorbeeld via een krediet met een hypotheek als waarborg. De kredietgever beoordeelt daarbij niet alleen de waarde van uw woning, maar ook uw inkomen, bestaande schulden en terugbetalingscapaciteit. Een woning als onderpand biedt geen garantie op goedkeuring en brengt een belangrijk risico mee: als u de lening niet volgens de afspraken terugbetaalt, kunt u uw woning verliezen. Vergelijk daarom de totale kosten en voorwaarden en leen alleen een bedrag dat u comfortabel kunt afbetalen.
Hoeveel hypotheek kan ik krijgen met onderpand?
Hoeveel hypotheek u kunt krijgen met een onderpand hangt niet alleen af van de geschatte waarde van uw woning. De kredietgever beoordeelt ook uw inkomen, vaste uitgaven, bestaande leningen en de maandelijkse afbetaling die u volgens uw financiële situatie kunt dragen. Daarnaast spelen de looptijd, de rentevoet en eventuele kosten een rol. Een woning als onderpand garandeert dus niet dat u een bepaald bedrag kunt lenen: de kredietgever maakt voor elke aanvraag een individuele beoordeling. Vraag een simulatie aan en vergelijk de totale kosten en voorwaarden voordat u beslist.
Wat kan als onderpand dienen?
Als onderpand kan onder meer een woning of ander vastgoed dienen. Afhankelijk van het krediet en de kredietgever kunnen ook bijvoorbeeld een voertuig of bepaalde beleggingen als waarborg worden aanvaard. Welke bezittingen in aanmerking komen, verschilt per situatie. Vraag daarom vooraf welk bezit als onderpand geldt, hoe de waarde ervan wordt bepaald en wat de gevolgen zijn als u de lening niet kunt terugbetalen.
Hoeveel kan ik lenen met huis als onderpand?
Hoeveel u kunt lenen met uw huis als onderpand, hangt onder meer af van de geschatte waarde van de woning, eventuele bestaande hypotheken, uw inkomen, vaste uitgaven en de maandelijkse afbetaling die u verantwoord kunt dragen. Een kredietgever beoordeelt uw terugbetalingscapaciteit en bepaalt zelf welk deel van de woningwaarde eventueel als waarborg kan dienen; er bestaat dus geen vast percentage dat voor iedereen geldt. Vraag een persoonlijke simulatie aan en vergelijk niet alleen het mogelijke leenbedrag, maar ook de rente, bijkomende kosten en het risico voor uw woning als u niet kunt terugbetalen.