Rentevoet woonlening: wat bepaalt hoeveel u betaalt?
De rentevoet van een woonlening heeft een grote invloed op uw maandelijkse aflossing en op het totale bedrag dat u tijdens de looptijd terugbetaalt. Zelfs een klein verschil in rente kan over tientallen jaren flink doorwegen. Daarom loont het om niet alleen naar de aangeboden rentevoet te kijken, maar ook naar de looptijd, de voorwaarden en de totale kosten van uw lening.
In dit artikel leest u hoe de rentevoet van een woonlening werkt, welke soorten rentevoeten er zijn en waarop u kunt letten wanneer u voorstellen vergelijkt.
Wat is de rentevoet van een woonlening?
De rentevoet is de vergoeding die u betaalt aan de kredietgever voor het geleende bedrag. Bij een woonlening betaalt u doorgaans elke maand een vast bedrag terug. Dat bedrag bestaat uit een deel kapitaal en een deel interest. In het begin van de lening bestaat uw maandelijkse aflossing meestal voor een groter deel uit interest. Naarmate u kapitaal terugbetaalt, wordt het interestdeel kleiner.
De rentevoet wordt vaak uitgedrukt als een percentage per jaar. De uiteindelijke kost van uw lening hangt daarnaast onder meer af van het geleende bedrag, de looptijd, de terugbetalingsmethode en eventuele bijkomende kosten.
Vaste of variabele rentevoet?
Vaste rentevoet
Bij een vaste rentevoet blijft de rente gedurende de afgesproken periode gelijk. Bij een vaste rentevoet voor de volledige looptijd verandert uw rente dus niet tijdens de lening. Dat geeft voorspelbaarheid: u weet vooraf hoeveel uw maandelijkse aflossing bedraagt, behoudens eventuele andere contractuele kosten.
Een vaste rentevoet kan interessant zijn als u zekerheid over uw budget belangrijk vindt. Daar staat tegenover dat een vaste rentevoet bij het afsluiten hoger kan liggen dan een variabele rentevoet. Als de marktrente later daalt, profiteert u daar niet automatisch van.
Variabele rentevoet
Bij een variabele rentevoet kan de rente op vooraf bepaalde momenten worden aangepast. Hoe vaak dat gebeurt, staat in uw kredietovereenkomst. De rente kan stijgen of dalen, waardoor ook uw maandelijkse aflossing of de looptijd kan veranderen, afhankelijk van de afspraken in het contract.
Een variabele rentevoet kan aanvankelijk lager zijn, maar houdt meer onzekerheid in. De overeenkomst bepaalt doorgaans hoe groot een aanpassing kan zijn en hoe vaak die kan plaatsvinden. Bekijk daarom niet alleen de startrente, maar ook de grenzen en scenario’s bij een stijging. Vraag de kredietgever om uit te leggen wat een hogere rente concreet zou betekenen voor uw maandbudget.
Welke factoren beïnvloeden de rentevoet?
De rentevoet die u aangeboden krijgt, hangt af van verschillende factoren. Kredietgevers beoordelen zowel de lening als uw financiële situatie. Mogelijke elementen zijn:
- Het bedrag dat u leent: de verhouding tussen het geleende bedrag en de waarde van de woning speelt vaak mee.
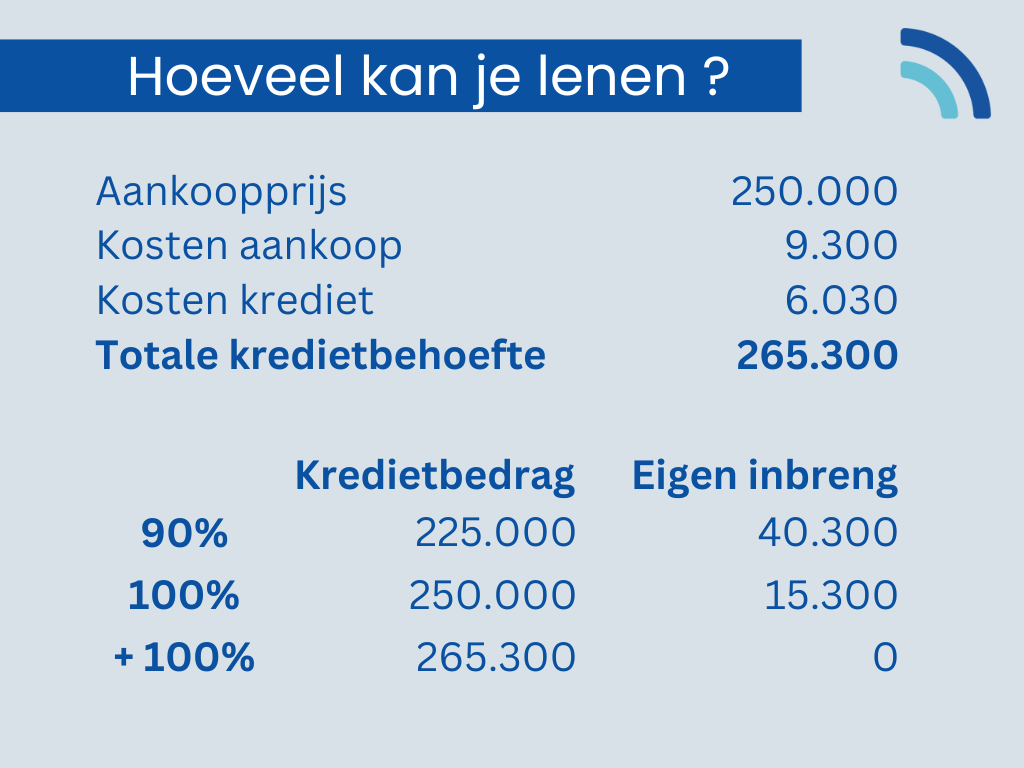
- Uw eigen inbreng: een grotere eigen inbreng kan de verhouding tussen lening en woningwaarde gunstiger maken.
- De looptijd: een langere looptijd kan de maandelijkse aflossing verlagen, maar betekent vaak dat u langer interest betaalt.
- Uw inkomsten en uitgaven: de kredietgever beoordeelt of de maandelijkse aflossing haalbaar is naast uw andere financiële verplichtingen.
- Het type rentevoet: vast en variabel kunnen verschillende tarieven en voorwaarden hebben.
- De waarborgen en voorwaarden: bijkomende producten of afspraken kunnen invloed hebben op het aangeboden tarief. Bekijk altijd wat ze kosten en of ze voor u nuttig zijn.
- De marktomstandigheden: rentevoeten kunnen veranderen door economische ontwikkelingen en het beleid van financiële instellingen.
De precieze criteria verschillen per kredietgever. Een lage geafficheerde rente is daarom niet noodzakelijk de rente die in uw persoonlijke voorstel wordt toegepast.
Waarom de totale kosten vergelijken?
Een rentevoet vertelt niet het volledige verhaal. Vergelijk voorstellen ook op de totale kost en de voorwaarden. Kijk bijvoorbeeld naar dossierkosten, kosten voor een schatting, notariskosten en de kosten van eventuele bijkomende producten. De notaris- en aktekosten zijn niet altijd opgenomen in een vergelijking van de lening zelf, maar kunnen wel een belangrijk deel van uw aankoopbudget vormen.
Vraag bij elke kredietgever een duidelijk overzicht van de kosten en voorwaarden. Let ook op de jaarlijkse kostenpercentage (JKP) waar dat van toepassing is en op eventuele informatie over de totale kredietkosten. Bij een hypothecair krediet is het belangrijk om de documenten en berekeningen van de kredietgever zorgvuldig te bekijken: niet elke kost of voorwaarde wordt op dezelfde manier weergegeven in een rentevoet.
Wat betekent een klein renteverschil in de praktijk?
Een verschil van één procentpunt kan over een lange looptijd een aanzienlijk effect hebben. Ter illustratie: bij een lening van 200.000 euro op 25 jaar bedraagt de maandelijkse aflossing bij een vaste rentevoet van 3% ongeveer 948 euro. Bij 4% is dat ongeveer 1.056 euro per maand. Dat is een verschil van ongeveer 108 euro per maand.
Dit is een vereenvoudigd rekenvoorbeeld. De werkelijke aflossing hangt af van de voorwaarden van uw lening en houdt hier geen rekening met bijkomende kosten of verzekeringen. Gebruik een persoonlijke simulatie om verschillende scenario’s te vergelijken.
Zo vergelijkt u woonleningen
- Vergelijk hetzelfde bedrag en dezelfde looptijd. Alleen dan kunt u voorstellen goed naast elkaar leggen.
- Bekijk de maandelijkse aflossing én de totale terugbetaling. Een lagere maandlast kan samengaan met een langere looptijd en dus hogere totale interestkosten.
- Lees de voorwaarden van een variabele rentevoet. Controleer wanneer de rente kan worden aangepast en welke grenzen gelden volgens uw overeenkomst.
- Vraag naar alle bijkomende kosten. Informeer naar dossierkosten, schattingskosten en de voorwaarden van eventuele gekoppelde producten.
- Test of de lening betaalbaar blijft. Hou ruimte over voor onverwachte uitgaven, onderhoud en veranderingen in uw inkomen.
- Vraag meerdere voorstellen aan. De voorwaarden kunnen per kredietgever verschillen. Een voorstel is pas goed te beoordelen wanneer u de volledige details kent.
Kan uw rentevoet later veranderen?
Bij een vaste rentevoet blijft de afgesproken rente in principe ongewijzigd volgens de voorwaarden van uw contract. Bij een variabele rentevoet kan ze worden aangepast op de afgesproken herzieningsmomenten. De precieze regels staan in de kredietovereenkomst.
Wilt u een bestaande woonlening vervroegd terugbetalen of herfinancieren, dan kunnen daar kosten aan verbonden zijn. Vraag uw kredietgever om een overzicht van het openstaande saldo, mogelijke vergoedingen en andere kosten. Vergelijk die bedragen met de mogelijke besparing voordat u beslist.
Veelgestelde vragen over de rentevoet van een woonlening
Is de laagste rentevoet altijd de beste keuze?
Nee. Kijk ook naar de looptijd, de totale kosten, de voorwaarden en de risico’s. Bij een variabele rentevoet is de startrente bijvoorbeeld niet noodzakelijk de rente die u gedurende de volledige looptijd betaalt.
Is een vaste rentevoet veiliger dan een variabele?
Een vaste rentevoet biedt meer zekerheid over uw rente en doorgaans over uw maandelijkse aflossing. Een variabele rentevoet kan voordeliger uitvallen, maar kan ook stijgen. Welke optie het best past, hangt af van uw budget en hoeveel onzekerheid u kunt dragen.
Kan ik onderhandelen over de rentevoet?
U kunt verschillende voorstellen aanvragen en aan de kredietgever vragen of er ruimte is om de voorwaarden te bespreken. Vergelijk daarbij steeds het volledige aanbod en niet alleen het rentepercentage.
Conclusie
De rentevoet is een belangrijk onderdeel van uw woonlening, maar niet het enige. Uw eigen inbreng, de looptijd, het type rentevoet en de bijkomende kosten bepalen samen hoeveel uw lening werkelijk kost. Vergelijk voorstellen op dezelfde basis, lees de voorwaarden zorgvuldig en kies een maandelijkse aflossing die ook op langere termijn haalbaar blijft.
6 Tips om de Beste Rentevoet voor je Woonlening te Krijgen in België
- Vergelijk rentevoeten bij meerdere banken.
- Kies bewust tussen een vaste en variabele rentevoet.
- Vergelijk ook de totale kosten en het jaarlijks kostenpercentage (JKP).
- Een hogere eigen inbreng kan je rentevoet helpen verlagen.
- Onderhandel over de rentevoet en bijkomende voorwaarden.
- Vergelijk de totale terugbetaling, niet alleen de maandlast.
Vergelijk rentevoeten bij meerdere banken.
Vergelijk de rentevoeten bij meerdere banken voordat u een woonlening afsluit. Vraag telkens een voorstel aan voor hetzelfde leenbedrag en dezelfde looptijd, zodat u de aanbiedingen eerlijk naast elkaar kunt leggen. Kijk niet alleen naar de rentevoet, maar ook naar de totale kosten, de voorwaarden en eventuele verplichte nevenproducten. Zo krijgt u een duidelijker beeld van welk voorstel het best aansluit bij uw budget en situatie.
Kies bewust tussen een vaste en variabele rentevoet.
Kies bewust tussen een vaste en variabele rentevoet voor uw woonlening. Met een vaste rentevoet weet u doorgaans waar u aan toe bent: de rente blijft tijdens de afgesproken periode gelijk, wat budgetteren makkelijker maakt. Een variabele rentevoet kan aanvankelijk lager liggen, maar kan later stijgen of dalen volgens de voorwaarden van uw kredietovereenkomst. Vergelijk daarom niet alleen de startrente, maar bekijk ook hoe vaak de rente kan worden herzien, welke grenzen gelden en of uw budget een eventuele stijging kan opvangen.
Vergelijk ook de totale kosten en het jaarlijks kostenpercentage (JKP).
Vergelijk niet alleen de rentevoet, maar ook de totale kosten van uw woonlening en het jaarlijks kostenpercentage (JKP). Dat helpt om voorstellen beter naast elkaar te leggen, want bijkomende kosten en voorwaarden kunnen een lening duurder maken dan de rentevoet alleen doet vermoeden. Vraag de kredietgever om een duidelijk overzicht van alle kosten en controleer wat precies in het JKP is opgenomen.
Een hogere eigen inbreng kan je rentevoet helpen verlagen.
Een hogere eigen inbreng kan helpen om een gunstigere rentevoet voor je woonlening te krijgen. Je leent dan een kleiner deel van de aankoopprijs, waardoor het risico voor de kredietgever mogelijk lager ligt. Dat kan een positief effect hebben op het rentevoorstel, al verschilt dit per kredietgever en hangt de uiteindelijke rente ook af van andere factoren, zoals je inkomen, de looptijd en het type rentevoet. Vergelijk daarom steeds de volledige voorwaarden van verschillende voorstellen.
Onderhandel over de rentevoet en bijkomende voorwaarden.
Onderhandel niet alleen over de rentevoet van uw woonlening, maar ook over de bijkomende voorwaarden. Vraag de kredietgever of er ruimte is voor een scherper tarief en informeer naar dossierkosten, verplichte verzekeringen en eventuele voorwaarden rond andere producten. Vergelijk daarbij meerdere voorstellen op dezelfde basis en bekijk de totale kost van de lening: een iets lagere rentevoet is niet altijd voordeliger als daar extra kosten of minder gunstige voorwaarden tegenover staan.
Vergelijk de totale terugbetaling, niet alleen de maandlast.
Vergelijk bij een woonlening niet alleen de maandelijkse aflossing, maar ook het totale bedrag dat u over de volledige looptijd terugbetaalt. Een lagere maandlast lijkt aantrekkelijk, maar kan het gevolg zijn van een langere looptijd, waardoor u uiteindelijk meer interest betaalt. Bekijk daarom de totale terugbetaling en eventuele bijkomende kosten naast elkaar, zodat u voorstellen eerlijk kunt vergelijken en weet wat de lening u echt kost.