Aflossing van een lening: hoe werkt het?
Wie geld leent, betaalt het geleende bedrag doorgaans in afgesproken termijnen terug. Dat terugbetalen heet de aflossing van een lening. Elke maandelijkse betaling bestaat meestal uit een terugbetaling van het geleende kapitaal en interesten. Bij sommige kredieten kunnen ook kosten of andere contractuele bedragen van toepassing zijn.
Hoeveel je aflost, hangt onder meer af van het geleende bedrag, de looptijd, de rentevoet en de voorwaarden van de lening. Door die elementen vooraf goed te bekijken, krijg je een beter beeld van de totale kost en van wat je maandelijks kan verwachten.
Kapitaal en interest: wat is het verschil?
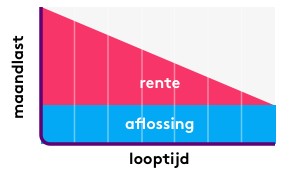
Het kapitaal is het bedrag dat je leent. De interest is de vergoeding die je betaalt voor het gebruik van dat geld. Bij een lening met vaste maandelijkse aflossingen betaal je doorgaans elke maand hetzelfde bedrag. De verhouding tussen kapitaal en interest verandert daarbij meestal tijdens de looptijd.
In het begin van veel leningen bestaat een groter deel van de maandelijkse betaling uit interest. Naarmate je het kapitaal terugbetaalt, daalt het openstaande bedrag en wordt doorgaans een groter deel van je betaling gebruikt om kapitaal af te lossen. De precieze verdeling staat in het aflossingsplan van je kredietgever.
Hoe wordt de maandelijkse aflossing bepaald?
De maandelijkse aflossing wordt vooral beïnvloed door:
- Het geleende bedrag: hoe hoger het kredietbedrag, hoe hoger de terugbetaling doorgaans is.
- De looptijd: een langere looptijd kan de maandlast verlagen, maar kan ervoor zorgen dat je in totaal meer interest betaalt.
- De rentevoet: een hogere rentevoet verhoogt meestal de totale kost van de lening.
- Het type lening: de voorwaarden en berekening kunnen verschillen tussen bijvoorbeeld een persoonlijke lening, autolening en hypothecair krediet.
- De contractuele voorwaarden: onder meer kosten, renteherzieningen en mogelijkheden tot vervroegde terugbetaling kunnen een rol spelen.
Een simulatie kan helpen om verschillende opties te vergelijken. Kijk daarbij niet alleen naar het maandbedrag, maar ook naar het totale terug te betalen bedrag, de looptijd en de voorwaarden. Een simulatie is indicatief; de kredietgever bepaalt de definitieve voorwaarden.
Vaste of veranderlijke aflossing
Bij een lening met een vaste rentevoet blijft de rente gedurende de afgesproken periode gelijk. Dat geeft meer voorspelbaarheid over je betalingen. Bij een veranderlijke rentevoet kan de rente op bepaalde momenten worden aangepast volgens de voorwaarden van het contract. Daardoor kan ook je maandelijkse aflossing wijzigen.
Controleer bij een veranderlijke rentevoet hoe vaak de rente kan worden herzien en welke grenzen daarvoor gelden. Die informatie vind je in de kredietdocumenten.
Een voorbeeld van een aflossing
Stel dat je een lening aangaat en elke maand een vast bedrag betaalt. Een deel van dat bedrag gaat naar interest en een ander deel naar de terugbetaling van het kapitaal. Na elke betaling daalt het openstaande kapitaal. De exacte bedragen hangen af van de rentevoet, de looptijd en de afspraken met de kredietgever. Raadpleeg daarom het aflossingsplan voor de concrete verdeling per maand.
Kan je een lening vroeger aflossen?
In bepaalde gevallen kan je een lening geheel of gedeeltelijk vervroegd terugbetalen. Dat kan de totale interestkosten verminderen, maar mogelijk rekent de kredietgever een vergoeding aan. De regels verschillen naargelang het soort krediet en de toepasselijke wetgeving. Vraag daarom vooraf een overzicht van het openstaande saldo, eventuele vergoedingen en de gevolgen voor je aflossingsplan.
Bij een hypothecair krediet kunnen andere afspraken gelden dan bij een consumentenkrediet. Lees je kredietovereenkomst en vraag je kredietgever om een berekening voordat je beslist.
Wat als je je maandelijkse aflossing moeilijk kan betalen?
Neem zo snel mogelijk contact op met je kredietgever als je verwacht een betaling te missen. Wacht niet tot de achterstand groter wordt. Bespreek welke mogelijkheden er zijn en controleer eventuele voorstellen zorgvuldig. Een betalingsachterstand kan bijkomende kosten of andere gevolgen hebben, afhankelijk van je contract en de geldende regels.
Waarop let je vóór je een lening afsluit?
- Past de maandelijkse aflossing binnen je budget, ook als je andere uitgaven stijgen?
- Hoeveel betaal je in totaal terug over de volledige looptijd?
- Is de rente vast of veranderlijk?
- Welke kosten en voorwaarden gelden bij vervroegde terugbetaling?
- Heb je het aflossingsplan en de kredietovereenkomst goed nagelezen?
Een lening aflossen betekent meer dan elke maand een bedrag overschrijven. Door de totale kost, de looptijd en de voorwaarden vooraf te vergelijken, kan je beter inschatten of het krediet aansluit bij je financiële situatie.
6 Tips voor het Slim Aflossen van je Lening
- Kies een maandelijkse aflossing die bij je budget past.
- Vergelijk rentevoeten en totale kosten vóór je tekent.
- Controleer of vervroegd aflossen kosten met zich meebrengt.
- Betaal je aflossing op tijd om extra kosten te vermijden.
- Voorzie een financiële buffer voor onverwachte uitgaven.
- Neem contact op met je kredietgever bij betalingsproblemen.
Kies een maandelijkse aflossing die bij je budget past.
Kies een maandelijkse aflossing die haalbaar blijft binnen je budget, ook wanneer je vaste kosten onverwacht stijgen. Breng eerst je inkomsten en uitgaven in kaart en houd voldoende ruimte over voor sparen en onvoorziene kosten. Een lager maandbedrag kan aantrekkelijk lijken, maar betekent vaak een langere looptijd en mogelijk meer interesten. Vergelijk daarom niet alleen de maandelijkse aflossing, maar ook het totale bedrag dat je uiteindelijk terugbetaalt.
Vergelijk rentevoeten en totale kosten vóór je tekent.
Vergelijk vóór je een lening ondertekent niet alleen de rentevoeten, maar ook het totale bedrag dat je uiteindelijk terugbetaalt. Een lager maandbedrag lijkt aantrekkelijk, maar kan door een langere looptijd betekenen dat je in totaal meer betaalt. Bekijk daarom de rentevoet, eventuele kosten, de looptijd en het jaarlijkse kostenpercentage (JKP) samen. Zo kan je kredietaanbiedingen beter vergelijken en kiezen wat past bij je budget en financiële situatie.
Controleer of vervroegd aflossen kosten met zich meebrengt.
Controleer vóór je een lening vervroegd geheel of gedeeltelijk aflost of daar kosten aan verbonden zijn. Afhankelijk van het type krediet en de voorwaarden kan de kredietgever een vergoeding aanrekenen. Vraag vooraf een duidelijk overzicht van de eventuele kosten en bereken of vervroegd aflossen je uiteindelijk een besparing oplevert.
Betaal je aflossing op tijd om extra kosten te vermijden.
Betaal je aflossing altijd op tijd om extra kosten en mogelijke problemen te vermijden. Noteer de vervaldatum in je agenda of stel een domiciliëring in, zodat je geen betaling vergeet. Dreig je toch een aflossing te missen? Neem dan zo snel mogelijk contact op met je kredietgever om de mogelijkheden te bespreken.
Voorzie een financiële buffer voor onverwachte uitgaven.
Voorzie naast je maandelijkse aflossing ook een financiële buffer voor onverwachte uitgaven, zoals een herstelling aan je wagen of een dringende medische kost. Zo vermijd je dat één onverwachte factuur je budget uit evenwicht brengt of ervoor zorgt dat je de lening niet op tijd kan terugbetalen. Kies een maandelijkse aflossing die haalbaar blijft en houd rekening met je vaste kosten en mogelijke financiële tegenslagen.
Neem contact op met je kredietgever bij betalingsproblemen.
Merk je dat je een maandelijkse aflossing niet op tijd zal kunnen betalen? Neem dan zo snel mogelijk contact op met je kredietgever. Leg je situatie duidelijk uit en vraag welke oplossingen mogelijk zijn, zoals een aangepaste betalingsregeling. Zo kan je samen bekijken hoe je verdere betalingsachterstanden en bijkomende kosten zo veel mogelijk vermijdt. Wacht niet tot de gemiste betaling zich opstapelt: hoe sneller je aan de bel trekt, hoe meer ruimte er vaak is om naar een haalbare oplossing te zoeken.